أداة مجانية تعمل من المتصفححاسبة ضريبة
حاسبة ضريبة
القيمة المضافة.
أضف الضريبة إلى سعر صافٍ، أو استخرجها من مبلغ شامل. النسبة الافتراضية 15% (السعودية) ويمكن تغييرها. لا تُحفظ بياناتك ولا تُرسل.
النتيجةتفصيل المبلغ
الإجمالي شامل الضريبة1,150.00
قيمة الضريبة 150.00 بنسبة 15%
للفاتورة الضريبية في السعودية يجب إظهار الصافي والضريبة والإجمالي والرقم الضريبي للمنشأة. راجع المعالجة الضريبية للتوريدات المعفاة والخاضعة للصفر مع محاسبك.
الضريبة جزء من دورة شهرية
تابع مواعيد الإقرار، وأقفل شهرك بتقرير جاهز.
اشرحها لي بالأمثلة
الدليل الكامل لهذه الحاسبة
كيف تعمل حاسبة ضريبة القيمة المضافة؟
معادلتان فقط تحتاجهما في كل فاتورة، والحاسبة تطبقهما بالنسبة التي تختارها.
إضافة الضريبة
الضريبة = الصافي × النسبة. الإجمالي = الصافي × (1 + النسبة). عند 15%: صافي 1,000 → ضريبة 150 → إجمالي 1,150.
استخراج الضريبة
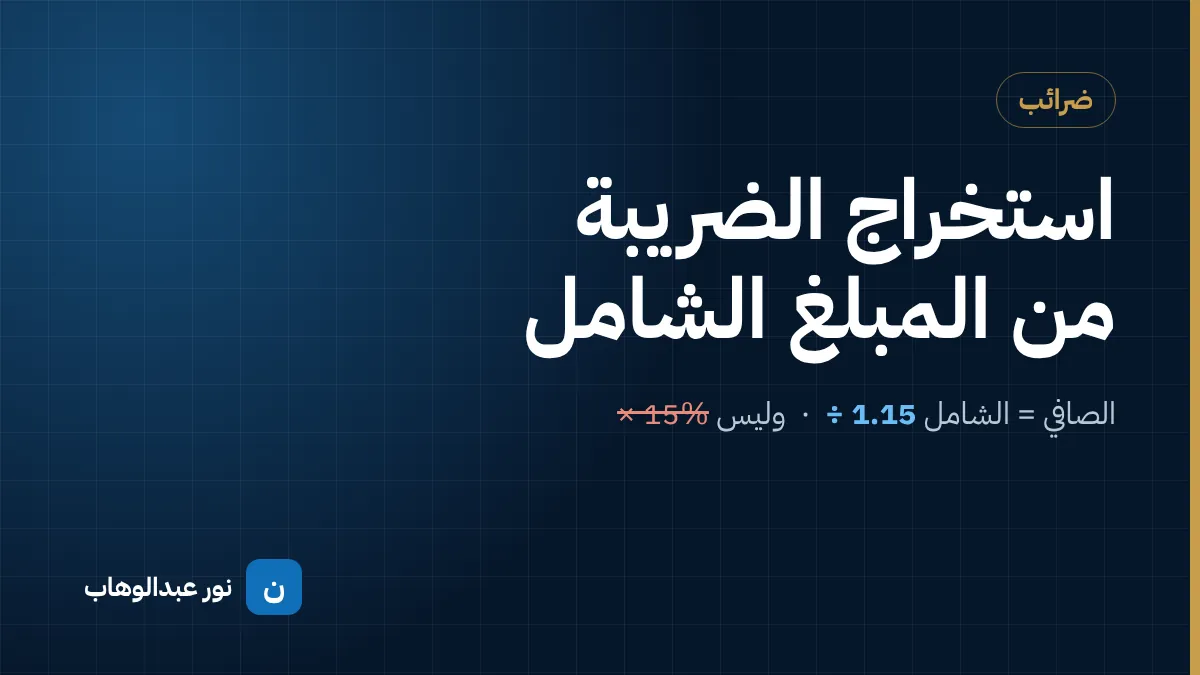
الصافي = الشامل ÷ (1 + النسبة). الضريبة = الشامل − الصافي. عند 15%: شامل 2,300 → صافي 2,000 → ضريبة 300.
خطأ شائع
استخراج الضريبة بضرب الشامل في 15% يعطي رقمًا أكبر من الصحيح (345 بدل 300 في المثال السابق). القسمة على 1.15 هي الطريقة الصحيحة.
الإقرار والسداد
إقرار شهري للمنشآت التي تتجاوز توريداتها 40 مليون ريال، وربع سنوي لغيرها، ويُقدَّم خلال الشهر التالي لنهاية الفترة. تابع المواعيد في المفكرة المحاسبية.
أسئلة شائعة
كيف أحسب ضريبة القيمة المضافة 15%؟
اضرب المبلغ الصافي في 0.15 لتحصل على الضريبة، أو اضربه في 1.15 لتحصل على الإجمالي شامل الضريبة مباشرة.
كيف أستخرج الضريبة من مبلغ شامل؟
اقسم المبلغ الشامل على 1.15 لتحصل على الصافي، والفرق بينهما هو قيمة الضريبة. مثال: 1,150 ÷ 1.15 = 1,000 صافي و150 ضريبة.
متى يجب التسجيل في ضريبة القيمة المضافة في السعودية؟
التسجيل إلزامي عند تجاوز التوريدات السنوية الخاضعة 375,000 ريال، واختياري من 187,500 ريال. المنشآت التي تتجاوز توريداتها 40 مليون ريال تقدم إقرارًا شهريًا، وغيرها ربع سنوي.
ما الفرق بين التوريد المعفى والخاضع للصفر؟
الخاضع للصفر تُفرض عليه الضريبة بنسبة 0% ويحق لصاحبه خصم ضريبة المدخلات، أما المعفى فلا تُفرض عليه ضريبة ولا يُخصم عنه ضريبة المدخلات.